Domain im-lotto-gewinnen.de kaufen?
Wir ziehen mit dem Projekt
im-lotto-gewinnen.de um.
Sind Sie am Kauf der Domain
im-lotto-gewinnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain im-lotto-gewinnen.de kaufen?
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Wie wird der steuerliche Gewinn ermittelt?
Der steuerliche Gewinn wird in der Regel durch die Differenz zwischen den betrieblichen Einnahmen und den betrieblichen Ausgaben eines Unternehmens ermittelt. Dabei werden alle Einnahmen aus dem Geschäftsbetrieb wie beispielsweise Umsatzerlöse, Zinserträge oder Mieteinnahmen berücksichtigt. Von diesen Einnahmen werden dann alle betrieblich veranlassten Ausgaben wie beispielsweise Materialkosten, Personalkosten, Mietkosten oder Abschreibungen abgezogen. Das Ergebnis dieser Berechnung bildet die Grundlage für die Festsetzung der Steuerlast des Unternehmens. Es ist wichtig, dass der steuerliche Gewinn korrekt ermittelt wird, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche Bilanz
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
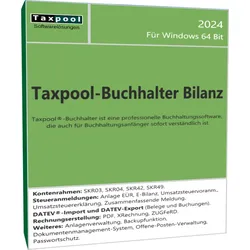
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Behindertenpädagogik - eine BilanzBildungspolitik und Theorien der pädagogischen Förderung behinderter Menschen haben in der Zeit vom Ende des Zweiten Weltkriegs bis in die Gegenwart hinein tiefgreifende Wandlungen erfahren. Das Buch vermittelt erstmalig anhand von zahlreichen Dokumenten und ihrer Interpretation eine geschlossene Übersicht über diese Entwicklung, deren Resultate als Prüfstein für die erforderlichen Revisionen des deutschen Bildungswesens angesehen werden. Dabei wird zugleich die bislang fehlende Historie der Sonderpädagogik und Rehabilitationspädagogik der seinerzeitigen DDR mit aufgearbeitet und in übergreifende bildungspolitische und theoriegeschichtliche Zusammenhänge gestellt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie sieht man den Gewinn in der Bilanz?
In der Bilanz wird der Gewinn in der Regel unter dem Eigenkapital ausgewiesen. Dieser Betrag ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Der Gewinn kann auch als Jahresüberschuss oder Jahresfehlbetrag bezeichnet werden, je nachdem, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Gläubigern analysiert, um die Rentabilität und Stabilität des Unternehmens zu bewerten. Um den Gewinn in der Bilanz zu sehen, muss man sich den Abschluss des Unternehmens für das entsprechende Geschäftsjahr ansehen. **


Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
Mezzanine-Kapital. Die (bilanz-)steuerliche Behandlung von Genussrechten, Taschenbuch von Mathias Obermaier, Studylab, 978-3-96095-237-4Mezzanine-kapital. Die (bilanz-)steuerliche Behandlung Von Genussrechten, Taschenbuch Von Mathias Obermaier, Studylab, 978-3-96095-237-4, Seitenanzahl: 4424,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Wie wird der steuerliche Gewinn ermittelt?
Der steuerliche Gewinn wird in der Regel durch die Differenz zwischen den betrieblichen Einnahmen und den betrieblichen Ausgaben eines Unternehmens ermittelt. Dabei werden alle Einnahmen aus dem Geschäftsbetrieb wie beispielsweise Umsatzerlöse, Zinserträge oder Mieteinnahmen berücksichtigt. Von diesen Einnahmen werden dann alle betrieblich veranlassten Ausgaben wie beispielsweise Materialkosten, Personalkosten, Mietkosten oder Abschreibungen abgezogen. Das Ergebnis dieser Berechnung bildet die Grundlage für die Festsetzung der Steuerlast des Unternehmens. Es ist wichtig, dass der steuerliche Gewinn korrekt ermittelt wird, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Ähnliche Suchbegriffe für Steuerliche Bilanz
-
Kohlhammer Behindertenpädagogik - eine BilanzBildungspolitik und Theorien der pädagogischen Förderung behinderter Menschen haben in der Zeit vom Ende des Zweiten Weltkriegs bis in die Gegenwart hinein tiefgreifende Wandlungen erfahren. Das Buch vermittelt erstmalig anhand von zahlreichen Dokumenten und ihrer Interpretation eine geschlossene Übersicht über diese Entwicklung, deren Resultate als Prüfstein für die erforderlichen Revisionen des deutschen Bildungswesens angesehen werden. Dabei wird zugleich die bislang fehlende Historie der Sonderpädagogik und Rehabilitationspädagogik der seinerzeitigen DDR mit aufgearbeitet und in übergreifende bildungspolitische und theoriegeschichtliche Zusammenhänge gestellt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie sieht man den Gewinn in der Bilanz?
In der Bilanz wird der Gewinn in der Regel unter dem Eigenkapital ausgewiesen. Dieser Betrag ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Der Gewinn kann auch als Jahresüberschuss oder Jahresfehlbetrag bezeichnet werden, je nachdem, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Gläubigern analysiert, um die Rentabilität und Stabilität des Unternehmens zu bewerten. Um den Gewinn in der Bilanz zu sehen, muss man sich den Abschluss des Unternehmens für das entsprechende Geschäftsjahr ansehen. **
-
Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.